Domain übersetzungsleistungen.de kaufen?
Wir ziehen mit dem Projekt
übersetzungsleistungen.de um.
Sind Sie am Kauf der Domain
übersetzungsleistungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain übersetzungsleistungen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
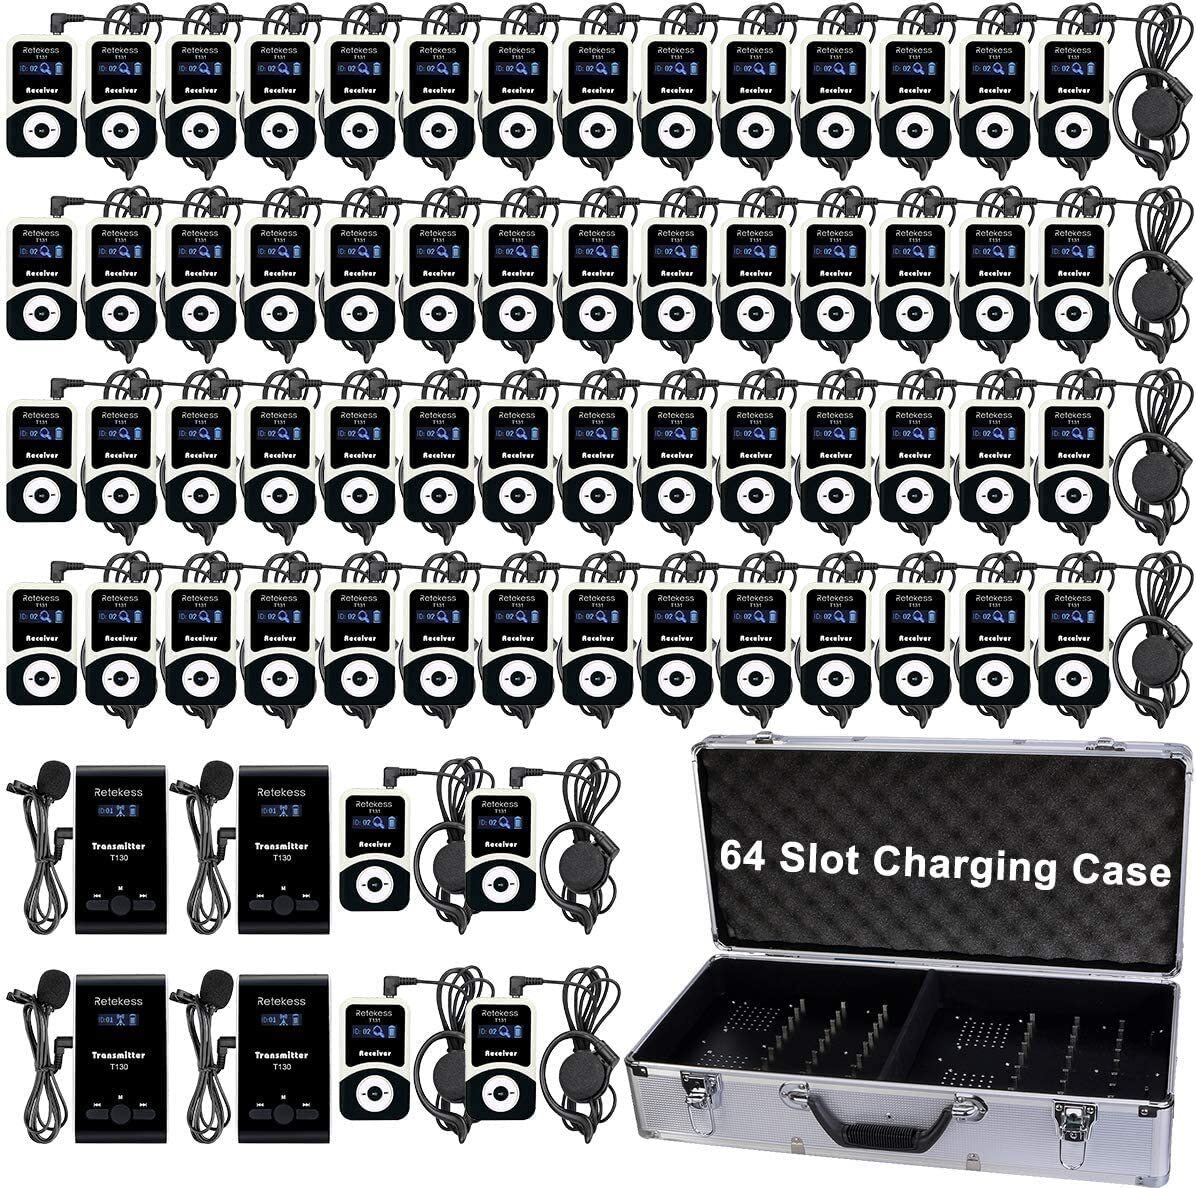
Retekess T130-T131 Tour Guide System, Reiseleitersystem mit 64 Ladekoffer und Mikrofon,60M,99 Kanäle,18H,Audio Guide Systems für Dolmetschen SchulungOb es sich um eine Touristenattraktion oder eine laute Fabrik handelt, das drahtlose Erklärungssystem von Retekess ermöglicht es dem Publikum, jedes Wort des Kommentators klar zu hören, sodass die Gäste einen guten Eindruck auf Ihr Unternehmen hinterlassen.Das System kann für Fabrikbesichtigungen, Logistik, Regierungssitzungen, Veranstaltungserklärungen, Museumsbesuche usw. verwendet werden.Merkmale von Sender und Empfänger:[Einfach zu verwenden]Auf dem LCD-Display werden Leistung, Kanal und Signal deutlich angezeigt.Es kann ohne Fachwissen betrieben werden, auch wenn Sie es zum ersten Mal verwenden.[PLL synthetisiertes Design]Konstruktion der PLL -Synthese der digitalen Sperrfrequenz, Frequenz stabiler, frei von Rauschinterferenzen..[Lange Standby -Zeit]Der Sender verfügt über eine eingebaute 900-mAh-Lithiumbatterie und der Empfänger über eine eingebaute 600 mAh wiederaufladbare Lithiumbatterie.Nach voll aufgeladener Aufladung kann es 12 Stunden lang kontinuierlich funktionieren, um1899,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hutter, Axel: Sprachanalyse und MetaphysikSprachanalyse und Metaphysik , Eine Einführung in die moderne Philosophie , Achsvermessungen > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20250320, Titel der Reihe: Beck Paperback#6567#, Autoren: Hutter, Axel, Seitenzahl/Blattzahl: 288, Keyword: Analytische Philosophie; Einführung; Frege; Lehrbuch; Metaphysik; Moderne Philosophie; Sprache; Sprachphilosophie; Wittgenstein; sprachanalytische Wende, Fachschema: Philosophie, Fachkategorie: Sprachphilosophie~Metaphysik und Ontologie, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 267 Blätter, Länge: 194, Breite: 124, Höhe: 20, Gewicht: 259, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
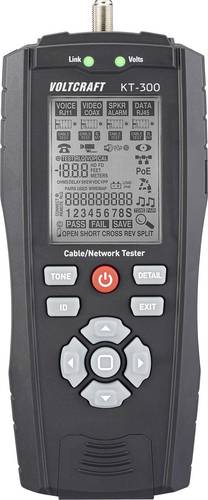
VOLTCRAFT KT-300 LAN Kabel Tester Speed Erkennung, PoE Diagnose, Port Lokalisierung, Längenmessung, MappingRevolutionieren Sie Ihre Netzwerkdiagnose mit dem VOLTCRAFT KT-300 Für IT-Spezialisten in Unternehmen und professionelle Installationsbetriebe ist Zeit Geld. Komplexe Netzwerke, unbeschriftete Leitungen und versteckte Fehlerquellen kosten Nerven und verzögern Projekte. Der VOLTCRAFT KT-300 LAN-Kabeltester ist Ihr ultimatives Werkzeug zur Analyse von Telefon-, Computernetzwerk- und Koaxialkabeln. Er vereint präzise Messtechnik mit branchenübergreifender Vielseitigkeit in einem kompakten Gerät. Umfassende Leitungsanalyse und TDR-Fehlerortung Twisted-Pair-Kabel (CAT5E bis CAT7), Koaxialleitungen (50, 75 und 93 Ω) oder Telefon- und Alarmleitungen: Mittels TDR-Technologie (Time Domain Reflectometry) werden in Kabeln mit einer Länge von 0,5 bis 610 Metern Distanzen zu Fehlstellen exakt lokalisiert. Für eine detaillierte Diagnose werden Widerstand, Ausbreitungsverzögerung (Delay) und zeitlicher Versatz (Verschiebungen/Skew) inklusive Länge und Abstand zu Fehlstellen präzise ermittelt. Dank VOP (einstellbare Ausbreitungsgeschwindigkeit) wird bei unterschiedlichsten Kabeltypen wie UTP, FTP oder SSTP eine hohe Messgenauigkeit erzielt. Verifikation von Netzwerk- und PoE-Strukturen Zur Sicherstellung der korrekten Verdrahtung erstellt der Voltcraft KT-300 LAN Kabel Tester vollständige Wiremaps und identifiziert zuverlässig Leitungsunterbrechungen, Kurzschlüsse, Verpolungen sowie getrennte Adernpaare (Split Pairs). Neben allgemeinen Ethernet-Anschl139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Retekess T130-T131 Tour Guide System, Reiseleitersystem mit 64 Ladekoffer und Mikrofon,60M,99 Kanäle,18H,Audio Guide Systems für Dolmetschen SchulungOb es sich um eine Touristenattraktion oder eine laute Fabrik handelt, das drahtlose Erklärungssystem von Retekess ermöglicht es dem Publikum, jedes Wort des Kommentators klar zu hören, sodass die Gäste einen guten Eindruck auf Ihr Unternehmen hinterlassen.Das System kann für Fabrikbesichtigungen, Logistik, Regierungssitzungen, Veranstaltungserklärungen, Museumsbesuche usw. verwendet werden.Merkmale von Sender und Empfänger:[Einfach zu verwenden]Auf dem LCD-Display werden Leistung, Kanal und Signal deutlich angezeigt.Es kann ohne Fachwissen betrieben werden, auch wenn Sie es zum ersten Mal verwenden.[PLL synthetisiertes Design]Konstruktion der PLL -Synthese der digitalen Sperrfrequenz, Frequenz stabiler, frei von Rauschinterferenzen..[Lange Standby -Zeit]Der Sender verfügt über eine eingebaute 900-mAh-Lithiumbatterie und der Empfänger über eine eingebaute 600 mAh wiederaufladbare Lithiumbatterie.Nach voll aufgeladener Aufladung kann es 12 Stunden lang kontinuierlich funktionieren, um1899,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hutter, Axel: Sprachanalyse und MetaphysikSprachanalyse und Metaphysik , Eine Einführung in die moderne Philosophie , Achsvermessungen > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20250320, Titel der Reihe: Beck Paperback#6567#, Autoren: Hutter, Axel, Seitenzahl/Blattzahl: 288, Keyword: Analytische Philosophie; Einführung; Frege; Lehrbuch; Metaphysik; Moderne Philosophie; Sprache; Sprachphilosophie; Wittgenstein; sprachanalytische Wende, Fachschema: Philosophie, Fachkategorie: Sprachphilosophie~Metaphysik und Ontologie, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 267 Blätter, Länge: 194, Breite: 124, Höhe: 20, Gewicht: 259, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.